Domain crp-test.de kaufen?
Wir ziehen mit dem Projekt
crp-test.de um.
Sind Sie am Kauf der Domain
crp-test.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain crp-test.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
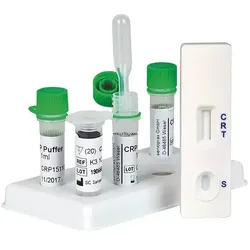
Crp C-Reaktives Protein Test 20 STProdukteigenschaften: Finecare CRP CRP (C-reaktives Protein) Quantitativer Schnelltest Vorgesehene Verwendung: Der Finecare CRP (C-reaktives Protein) quantitative Schnelltest ist zusammen mit dem Finecare(TM) FIA Messgerät zur quantitativen In-vitro-Bestimmung des C-reaktiven Proteins (CRP) in humanem Vollblut oder Serum vorgesehen. Fluoreszenz Immunoassay Erfassung eines kardiovaskulären Risikofaktors (hsCRP) Diagnostik von Infektionen und Entzündungen Nur zur In-vitro-Diagnostik. Nur zur professionellen Anwendung. Zusammenfassung: Das C-reaktive Protein (CRP) wird in der Leber als Antwort auf Interleukin-6 produziert und ist gut bekannt als eines der klassischen Akutphase-Reaktionen und Entzündungsmarker. Der Serum-CRP-Spiegel steigt von normalen Werten unter 5 mg/L auf bis zu 500 mg/L als allgemeine, nicht-spezifische Antwort des Körpers während infektiöser und anderer akuter entzündlicher Prozesse an. Hoch-sensitives CRP (hsCRP) ist auch als ein starker und wichtiger unabhängiger Risikofaktor für Atherosklerose und Herz-Kreislauferkrankungen (CVD) bekannt. Zur Diagnostik von entzündlichen Erkrankungen und zur Risikoeinschätzung von CVD werden folgende Werte empfohlen: Konzentration Klinische Bedeutung < 1,0 mg/L Niedriges CVD Risiko (bei Ausschluss einer allgemeinen entzündlichen Situation) 1,0 – 3,0 mg/L Moderates CVD Risiko (bei Ausschluss einer allgemeinen entzündlichen Situation) > 3,0 mg/L Hohes CVD Risiko (bei Ausschluss einer allgemeinen entzündlichen Situation) > 10 mg/L Verdacht auf Vorhandensein einer Infektion (viral oder bakteriell) 10 – 20 mg/L Im Allgemeinen virale oder leichte bakterielle Infektion 20 – 50 mg/L Im Allgemeinen moderate bakterielle Infektion > 50 mg/L Im Allgemeinen schwere bakterielle Infektion Testprinzip: Der Finecare CRP quantitative Schnelltest basiert auf der Fluoreszenz-Immunoassay Technologie. Der Finecare CRP quantitative Schnelltest verwendet eine Sandwich-Immunodetektionsmethode. Wird eine Probe in das Probenauftragsfeld der Karte gegeben, binden sich die fluoreszenzbeschichteten CRP-Antikörper in der Membran an das CRP-Antigen in der Blutprobe. Die Probenflüssigkeit passiert die Nitrozellulosematrix des Teststreifens durch Kapillarwirkung. Die Komplexe aus Nachweisantikörpern und CRP verbinden sich mit CRP-Antikörpern, die auf dem Teststreifen immobilisiert sind. Je mehr CRP-Antigen in der Blutprobe enthalten ist, umso mehr Komplexe sammeln sich auf dem Teststreifen an. Die Signalintensität der Fluoreszenz der Nachweisantikörper entspricht der Menge des eingelagerten CRP und wird vom Finecare FIA Messgerät als CRP-Konzentration in der Blutprobe angezeigt. Die Standardmaßeinheit des Finecare CRP quantitativen Schnelltests wird als XXX mg/L vom Finecare FIA Messgerät angezeigt. Der Messbereich des CRP-Testsystems ist 0,5 bis 200 mg/L und die Nachweisgrenze liegt bei 0,5 mg/L. Vorsichtsmaßnahmen: Dieses Testkit ist nur zur In–vitro Diagnostik vorgesehen. Vermischen Sie nicht die Komponenten von verschiedenen Testkits. Verwenden Sie die Tests nicht nach Ablauf des Verfallsdatums. Verwenden Sie keine Testkarten mit einer anderen Chargennummer als auf dem ID Chip angeführt, der diesem Testkit beiliegt. Der Finecare CRP quantitative Schnelltest kann nur mit dem Finecare FIA Messgerät verwendet werden. Verwenden Sie keine Testkarten, deren Folienverpackung beschädigt oder nicht vollständig verschlossen ist. Die Testkarten und das Messgerät sollten vor Vibrationen und magnetischen Feldern geschützt werden. Während des normalen Betriebes kann das Messgerät selbst Vibrationen verursachen, die normal sind. Verwenden Sie für jede Blutprobe und den Nachweispuffer eine separate, saubere Pipettenspitze. Alle Blutproben, benutzten Testkarten, Pipettenspitzen und Nachweispuffergefäße sollten in Übereinklang mit den einschlägigen Vorschriften zum Umgang mit potenziell infektiösem Material behandelt werden. Die Messergebnisse sollten vom Arzt stets im Zusammenhang mit klinischen Befunden und anderen Laborwerten interpretiert werden. Material: Im Kit enthaltenes Material: 25 Testkarten 1 ID Chip 25 Nachweispuffergefäße 25 Vollblutsammelkapillaren mit Verschlusskappen Pipettenspitzen Test–Anleitung Anleitung zur Verwendung der Vollblutsammelkapillaren Benötigtes, aber nicht enthaltenes Material: Finecare FIA Messgerät Alkohol–Tupfer Sterile Lanzetten Zentrifuge (nur bei Verwendung von Serum) Stoppuhr (bei Verwendung des Schnelltest–Modus) Lagerung und Stabilität: Lage37,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Promeditech GmbH ProLine CrP ECO Test Schnelltest (10 Teststreifen) 12040CRP-Schnelltest ProLine CrP ECO – semiquantitativ, 20 Tests Der ProLine CrP ECO Schnelltest bestimmt das C-reaktive Protein (CRP) semiquantitativ direkt in der Praxis – aus Vollblut, Serum oder Plasma, in wenigen Minuten, ohne Laborumweg. Als etablierter Entzündungsmarker liefert CRP eine wichtige Orientierungshilfe bei der Einschätzung entzündlicher Prozesse: Bakterielle Infektionen gehen typischerweise mit deutlich stärkerem CRP-Anstieg einher als virale. Der Test unterstützt Ärztinnen und Ärzte dabei, Therapieentscheidungen – insbesondere zur Antibiotikaverordnung – auf eine objektivierbare Grundlage zu stellen. Der ProLine CrP ECO ist für den professionellen Einsatz in Hausarztpraxen, HNO- und Kinderarztpraxen sowie Notaufnahmen optimiert. Leistungsmerkmale auf einen Blick Semiquantitatives Ergebnis direkt in der Praxis – kein Labor, kein Gerät erforderlich Probenflexibilität: Validiert für Vollblut (10 µl), Serum und Plasma Schnell: Ergebnis in wenigen Minuten am Behandlungsplatz Vollständiges Set: 20 Teststreifen inkl. Kapillarpipetten, Pufferlösung und Halter Unkomplizierte Lagerung: Raumtemperatur, 2–30 °C, keine Kühlkette nötig Wirtschaftlich: Kostengünstiger Einstieg in die CRP-Diagnostik ohne Gerätekosten Anwendung & Testablauf Die Durchführung des ProLine CrP ECO Schnelltests erfordert keine Laborausstattung. Ein kleiner Tropfen Kapillarblut aus der Fingerbeere (10 µl) genügt – alternativ Serum oder Plasma. Die mitgelieferte Kapillarpipette nimmt die Probe auf und überführt sie auf den Teststreifen. Nach Zugabe der Pufferlösung erscheint das Ergebnis semiquantitativ als Streifenmuster im Auswertefenster. Die Gesamtdauer vom Piks bis zum Ergebnis beträgt in der Regel nur wenige Minuten. Teststreifen und Reagenzien auf Raumtemperatur bringen 10 µl Kapillarblut, Serum oder Plasma abnehmen Probe mit Kapillarpipette auf den Teststreifen auftragen Pufferlösung hinzugeben Ergebnis nach der angegebenen Reaktionszeit ablesen Dokumentation und klinische Einordnung des Befunds ⚠️ Hinweis: CRP ist ein unspezifischer Entzündungsmarker. Erhöhte Werte können neben bakteriellen Infektionen auch durch virale Erkrankungen, Autoimmunprozesse, Traumata oder Malignome verursacht werden. Das Testergebnis ist stets im klinischen Kontext zu interpretieren und ersetzt nicht die ärztliche Beurteilung. Bei CRP-Werten im Grenzbereich empfiehlt die NICE-Leitlinie (2023) eine klinisch begründete Entscheidung über den Einsatz von Antibiotika. Technische Daten Marke ProLine Analyt C-reaktives Protein (CRP) Testformat Teststreifen (Lateral Flow) Auswertung Semiquantitativ Probenmaterial Vollblut (10 µl), Serum, Plasma Packungsinhalt 20 Teststreifen, Kapillarpipetten, Pufferlösung, Halter Lagerung 2–30 °C, Raumtemperatur Art.-Nr. 12041 Häufige Fragen zum ProLine CrP ECO Schnelltest Was misst der ProLine CrP ECO Schnelltest genau? Der Test misst die Konzentration des C-reaktiven Proteins (CRP) im Blut semiquantitativ. CRP ist ein Akute-Phase-Protein, das bei Entzündungsreaktionen in der Leber gebildet wird und innerhalb weniger Stunden nach Entzündungsbeginn stark ansteigt. Die kurze Halbwertszeit von 20–48 Stunden macht CRP zu einem besonders geeigneten Marker für Verlaufskontrollen. Kann der Test zwischen bakteriellen und viralen Infektionen unterscheiden? CRP kann eine wertvolle Orientierungshilfe liefern: Bakterielle Infektionen gehen typischerweise mit einem stärkeren CRP-Anstieg einher als virale. Allerdings gibt es Überschneidungen – auch manche Virusinfektionen können zu erhöhten Werten führen. Das Testergebnis ersetzt daher nicht die klinische Gesamtbeurteilung, sondern ergänzt sie als objektivierbare Entscheidungshilfe. Für welche Einsatzbereiche ist der Test geeignet? Der ProLine CrP ECO eignet sich für Hausarztpraxen, HNO-Praxen, Kinderarztpraxen und Notaufnahmen – überall dort, wo rasche Entzündungsdiagnostik ohne Laboranbindung benötigt wird. Klinische Studien belegen, dass der Einsatz von CRP-Schnelltests in der Primärversorgung die A21,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **

Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Crp C-Reaktives Protein Test 20 STProdukteigenschaften: Finecare CRP CRP (C-reaktives Protein) Quantitativer Schnelltest Vorgesehene Verwendung: Der Finecare CRP (C-reaktives Protein) quantitative Schnelltest ist zusammen mit dem Finecare(TM) FIA Messgerät zur quantitativen In-vitro-Bestimmung des C-reaktiven Proteins (CRP) in humanem Vollblut oder Serum vorgesehen. Fluoreszenz Immunoassay Erfassung eines kardiovaskulären Risikofaktors (hsCRP) Diagnostik von Infektionen und Entzündungen Nur zur In-vitro-Diagnostik. Nur zur professionellen Anwendung. Zusammenfassung: Das C-reaktive Protein (CRP) wird in der Leber als Antwort auf Interleukin-6 produziert und ist gut bekannt als eines der klassischen Akutphase-Reaktionen und Entzündungsmarker. Der Serum-CRP-Spiegel steigt von normalen Werten unter 5 mg/L auf bis zu 500 mg/L als allgemeine, nicht-spezifische Antwort des Körpers während infektiöser und anderer akuter entzündlicher Prozesse an. Hoch-sensitives CRP (hsCRP) ist auch als ein starker und wichtiger unabhängiger Risikofaktor für Atherosklerose und Herz-Kreislauferkrankungen (CVD) bekannt. Zur Diagnostik von entzündlichen Erkrankungen und zur Risikoeinschätzung von CVD werden folgende Werte empfohlen: Konzentration Klinische Bedeutung < 1,0 mg/L Niedriges CVD Risiko (bei Ausschluss einer allgemeinen entzündlichen Situation) 1,0 – 3,0 mg/L Moderates CVD Risiko (bei Ausschluss einer allgemeinen entzündlichen Situation) > 3,0 mg/L Hohes CVD Risiko (bei Ausschluss einer allgemeinen entzündlichen Situation) > 10 mg/L Verdacht auf Vorhandensein einer Infektion (viral oder bakteriell) 10 – 20 mg/L Im Allgemeinen virale oder leichte bakterielle Infektion 20 – 50 mg/L Im Allgemeinen moderate bakterielle Infektion > 50 mg/L Im Allgemeinen schwere bakterielle Infektion Testprinzip: Der Finecare CRP quantitative Schnelltest basiert auf der Fluoreszenz-Immunoassay Technologie. Der Finecare CRP quantitative Schnelltest verwendet eine Sandwich-Immunodetektionsmethode. Wird eine Probe in das Probenauftragsfeld der Karte gegeben, binden sich die fluoreszenzbeschichteten CRP-Antikörper in der Membran an das CRP-Antigen in der Blutprobe. Die Probenflüssigkeit passiert die Nitrozellulosematrix des Teststreifens durch Kapillarwirkung. Die Komplexe aus Nachweisantikörpern und CRP verbinden sich mit CRP-Antikörpern, die auf dem Teststreifen immobilisiert sind. Je mehr CRP-Antigen in der Blutprobe enthalten ist, umso mehr Komplexe sammeln sich auf dem Teststreifen an. Die Signalintensität der Fluoreszenz der Nachweisantikörper entspricht der Menge des eingelagerten CRP und wird vom Finecare FIA Messgerät als CRP-Konzentration in der Blutprobe angezeigt. Die Standardmaßeinheit des Finecare CRP quantitativen Schnelltests wird als XXX mg/L vom Finecare FIA Messgerät angezeigt. Der Messbereich des CRP-Testsystems ist 0,5 bis 200 mg/L und die Nachweisgrenze liegt bei 0,5 mg/L. Vorsichtsmaßnahmen: Dieses Testkit ist nur zur In–vitro Diagnostik vorgesehen. Vermischen Sie nicht die Komponenten von verschiedenen Testkits. Verwenden Sie die Tests nicht nach Ablauf des Verfallsdatums. Verwenden Sie keine Testkarten mit einer anderen Chargennummer als auf dem ID Chip angeführt, der diesem Testkit beiliegt. Der Finecare CRP quantitative Schnelltest kann nur mit dem Finecare FIA Messgerät verwendet werden. Verwenden Sie keine Testkarten, deren Folienverpackung beschädigt oder nicht vollständig verschlossen ist. Die Testkarten und das Messgerät sollten vor Vibrationen und magnetischen Feldern geschützt werden. Während des normalen Betriebes kann das Messgerät selbst Vibrationen verursachen, die normal sind. Verwenden Sie für jede Blutprobe und den Nachweispuffer eine separate, saubere Pipettenspitze. Alle Blutproben, benutzten Testkarten, Pipettenspitzen und Nachweispuffergefäße sollten in Übereinklang mit den einschlägigen Vorschriften zum Umgang mit potenziell infektiösem Material behandelt werden. Die Messergebnisse sollten vom Arzt stets im Zusammenhang mit klinischen Befunden und anderen Laborwerten interpretiert werden. Material: Im Kit enthaltenes Material: 25 Testkarten 1 ID Chip 25 Nachweispuffergefäße 25 Vollblutsammelkapillaren mit Verschlusskappen Pipettenspitzen Test–Anleitung Anleitung zur Verwendung der Vollblutsammelkapillaren Benötigtes, aber nicht enthaltenes Material: Finecare FIA Messgerät Alkohol–Tupfer Sterile Lanzetten Zentrifuge (nur bei Verwendung von Serum) Stoppuhr (bei Verwendung des Schnelltest–Modus) Lagerung und Stabilität: Lage37,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Promeditech GmbH ProLine CrP ECO Test Schnelltest (10 Teststreifen) 12040CRP-Schnelltest ProLine CrP ECO – semiquantitativ, 20 Tests Der ProLine CrP ECO Schnelltest bestimmt das C-reaktive Protein (CRP) semiquantitativ direkt in der Praxis – aus Vollblut, Serum oder Plasma, in wenigen Minuten, ohne Laborumweg. Als etablierter Entzündungsmarker liefert CRP eine wichtige Orientierungshilfe bei der Einschätzung entzündlicher Prozesse: Bakterielle Infektionen gehen typischerweise mit deutlich stärkerem CRP-Anstieg einher als virale. Der Test unterstützt Ärztinnen und Ärzte dabei, Therapieentscheidungen – insbesondere zur Antibiotikaverordnung – auf eine objektivierbare Grundlage zu stellen. Der ProLine CrP ECO ist für den professionellen Einsatz in Hausarztpraxen, HNO- und Kinderarztpraxen sowie Notaufnahmen optimiert. Leistungsmerkmale auf einen Blick Semiquantitatives Ergebnis direkt in der Praxis – kein Labor, kein Gerät erforderlich Probenflexibilität: Validiert für Vollblut (10 µl), Serum und Plasma Schnell: Ergebnis in wenigen Minuten am Behandlungsplatz Vollständiges Set: 20 Teststreifen inkl. Kapillarpipetten, Pufferlösung und Halter Unkomplizierte Lagerung: Raumtemperatur, 2–30 °C, keine Kühlkette nötig Wirtschaftlich: Kostengünstiger Einstieg in die CRP-Diagnostik ohne Gerätekosten Anwendung & Testablauf Die Durchführung des ProLine CrP ECO Schnelltests erfordert keine Laborausstattung. Ein kleiner Tropfen Kapillarblut aus der Fingerbeere (10 µl) genügt – alternativ Serum oder Plasma. Die mitgelieferte Kapillarpipette nimmt die Probe auf und überführt sie auf den Teststreifen. Nach Zugabe der Pufferlösung erscheint das Ergebnis semiquantitativ als Streifenmuster im Auswertefenster. Die Gesamtdauer vom Piks bis zum Ergebnis beträgt in der Regel nur wenige Minuten. Teststreifen und Reagenzien auf Raumtemperatur bringen 10 µl Kapillarblut, Serum oder Plasma abnehmen Probe mit Kapillarpipette auf den Teststreifen auftragen Pufferlösung hinzugeben Ergebnis nach der angegebenen Reaktionszeit ablesen Dokumentation und klinische Einordnung des Befunds ⚠️ Hinweis: CRP ist ein unspezifischer Entzündungsmarker. Erhöhte Werte können neben bakteriellen Infektionen auch durch virale Erkrankungen, Autoimmunprozesse, Traumata oder Malignome verursacht werden. Das Testergebnis ist stets im klinischen Kontext zu interpretieren und ersetzt nicht die ärztliche Beurteilung. Bei CRP-Werten im Grenzbereich empfiehlt die NICE-Leitlinie (2023) eine klinisch begründete Entscheidung über den Einsatz von Antibiotika. Technische Daten Marke ProLine Analyt C-reaktives Protein (CRP) Testformat Teststreifen (Lateral Flow) Auswertung Semiquantitativ Probenmaterial Vollblut (10 µl), Serum, Plasma Packungsinhalt 20 Teststreifen, Kapillarpipetten, Pufferlösung, Halter Lagerung 2–30 °C, Raumtemperatur Art.-Nr. 12041 Häufige Fragen zum ProLine CrP ECO Schnelltest Was misst der ProLine CrP ECO Schnelltest genau? Der Test misst die Konzentration des C-reaktiven Proteins (CRP) im Blut semiquantitativ. CRP ist ein Akute-Phase-Protein, das bei Entzündungsreaktionen in der Leber gebildet wird und innerhalb weniger Stunden nach Entzündungsbeginn stark ansteigt. Die kurze Halbwertszeit von 20–48 Stunden macht CRP zu einem besonders geeigneten Marker für Verlaufskontrollen. Kann der Test zwischen bakteriellen und viralen Infektionen unterscheiden? CRP kann eine wertvolle Orientierungshilfe liefern: Bakterielle Infektionen gehen typischerweise mit einem stärkeren CRP-Anstieg einher als virale. Allerdings gibt es Überschneidungen – auch manche Virusinfektionen können zu erhöhten Werten führen. Das Testergebnis ersetzt daher nicht die klinische Gesamtbeurteilung, sondern ergänzt sie als objektivierbare Entscheidungshilfe. Für welche Einsatzbereiche ist der Test geeignet? Der ProLine CrP ECO eignet sich für Hausarztpraxen, HNO-Praxen, Kinderarztpraxen und Notaufnahmen – überall dort, wo rasche Entzündungsdiagnostik ohne Laboranbindung benötigt wird. Klinische Studien belegen, dass der Einsatz von CRP-Schnelltests in der Primärversorgung die A21,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.